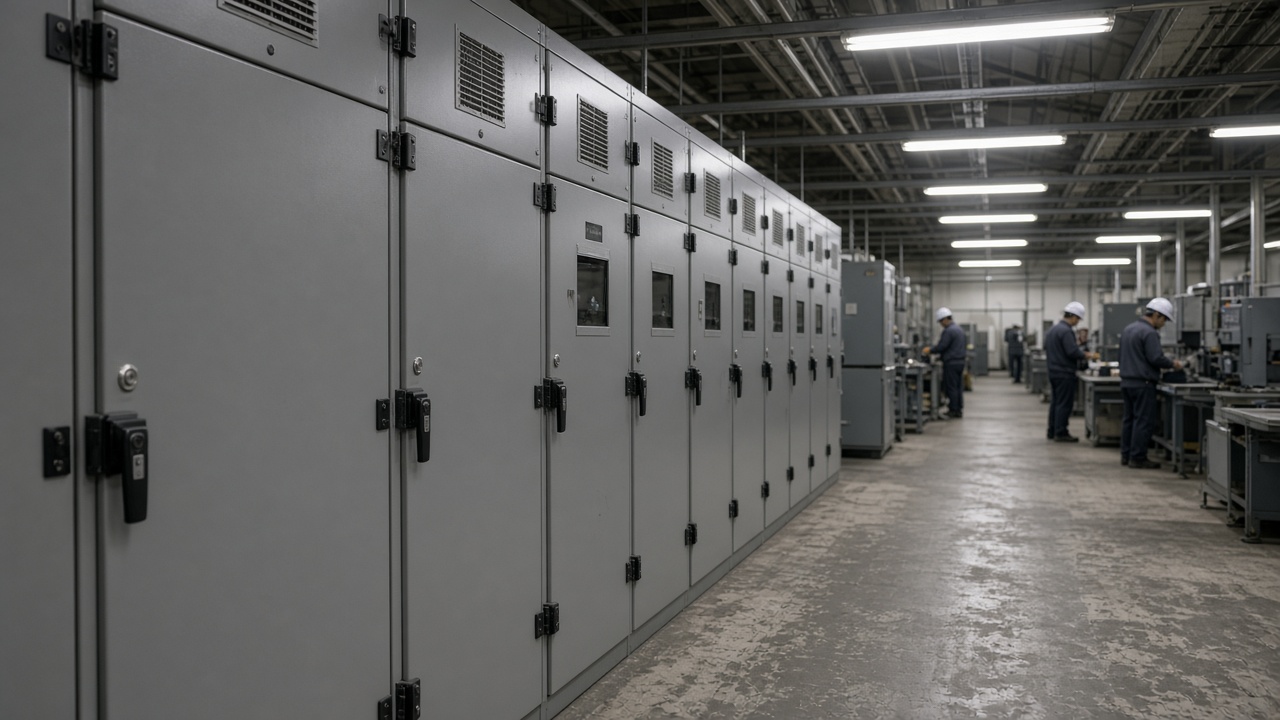
LS일렉트릭 주가가 3분기 영업이익이 애널리스트 추정치를 상회했다는 소식에 7.02% 오른 166,100원에 거래를 마쳤고, 회사는 인공지능 데이터센터 관련 수주가 실적 개선을 이끌었다고 밝혔다.
분기 실적의 핵심
중저압 배전반과 공장 자동화로 알려진 안양 기반 LS일렉트릭은 중전기·자동화 부문 출하 확대와 믹스 개선으로 영업이익이 늘었다고 투자자들에게 설명했다. 경영진은 국내에서 서버동 증설이 빨라지는 가운데 전력망 보강 수요가 실적에 반영되고 있다고 강조했다.
국내 증권사 애널리스트들은 이번 결과가 한 분기 이벤트를 넘어선다고 평가했다. AI 설비 투자가 한국 전력기기 업체로도 흘러들고 있는지에 대한 시장의 의문에, 이번 실적이 긍정적인 답을 줬다는 해석이 나왔다.
시장 전반과의 비교
LS일렉트릭의 상승은 전일 기술주 조정 이후 코스피가 크게 반등한 날에 나타났다. 삼성전자와 SK하이닉스도 5%대 상승했지만, LS일렉트릭은 해외 AI 심리에 따른 베타 장세가 아니라 기업 고유의 실적 서프라이즈로 더 크게 움직였다.
외국인은 순매수에 나섰고 개인은 차익 실현 매물이 나온 것으로 거래소 집계가 전해졌다. LS일렉트릭은 반도체를 제외한 종목 중 거래대금 상위에 올라, 연기금·뮤추얼이 AI 테마 안에서 전력 인프라로 분산 투자하는 흐름이 포착됐다.
수주와 공급망
회사는 변전소 개량과 이커머스 물류센터 자동화 수주 비중이 높다고 이전에 설명했다. 구리·특수강 원가 변동성은 여전하지만, 대형 프로젝트 납기가 늘어난 가운데 배전반 가격 전가가 가능했다는 점이 이번 분기에도 드러났다.
한국전력과 지역 전력사가 핵심 고객이지만, 민간 데이터센터 개발사도 국산 배전반을 지정하는 사례가 늘고 있다. 유틸리티 투자 사이클이 더딜 때도 믹스 변화가 마진을 받쳐 준다는 분석이 나왔다.
앞으로의 관전 포인트
시장은 4분기 가이던스가 AI 관련 출하를 전망하는지, 현장 공사 지연으로 잠시 숨 고르기를 하는지 주목한다. LS일렉트릭은 실적 발표 후 보통 이틀 안에 컨퍼런스콜을 연다. 동남아 공장단 수출과 미국 유통 제휴 언급 여부도 들어볼 대목이다.
공매도 비중은 한국 대형주 기준으로 낮아, 당장의 리스크는 메모리주 급락에 따른 동반 조정 가능성이다. 다만 이번 3분기 호조는 AI 투자가 웨이퍼 공장만이 아니라 전력망까지 번지고 있다는 신호로 거래됐다.
실적 후속 일정
LS일렉트릭은 분기 실적 이후 보통 이틀 내 컨퍼런스콜을 연다. 이번에도 AI 데이터센터 수주 전망과 원자재 비용 가이던스가 핵심 질문이 될 것이다. 증권사들은 목표주가를 소폭 상향 조정했지만, 메모리주 급락 시 동반 조정 가능성도 경고했다.
중소형 전력기기 업체들도 LS 실적을 벤치마크로 삼는다. 같은 날 상승한 동종 종목은 하루짜리 베타인지, 자체 수주 개선인지 구분하는 것이 포트폴리오 관리의 관건이다.