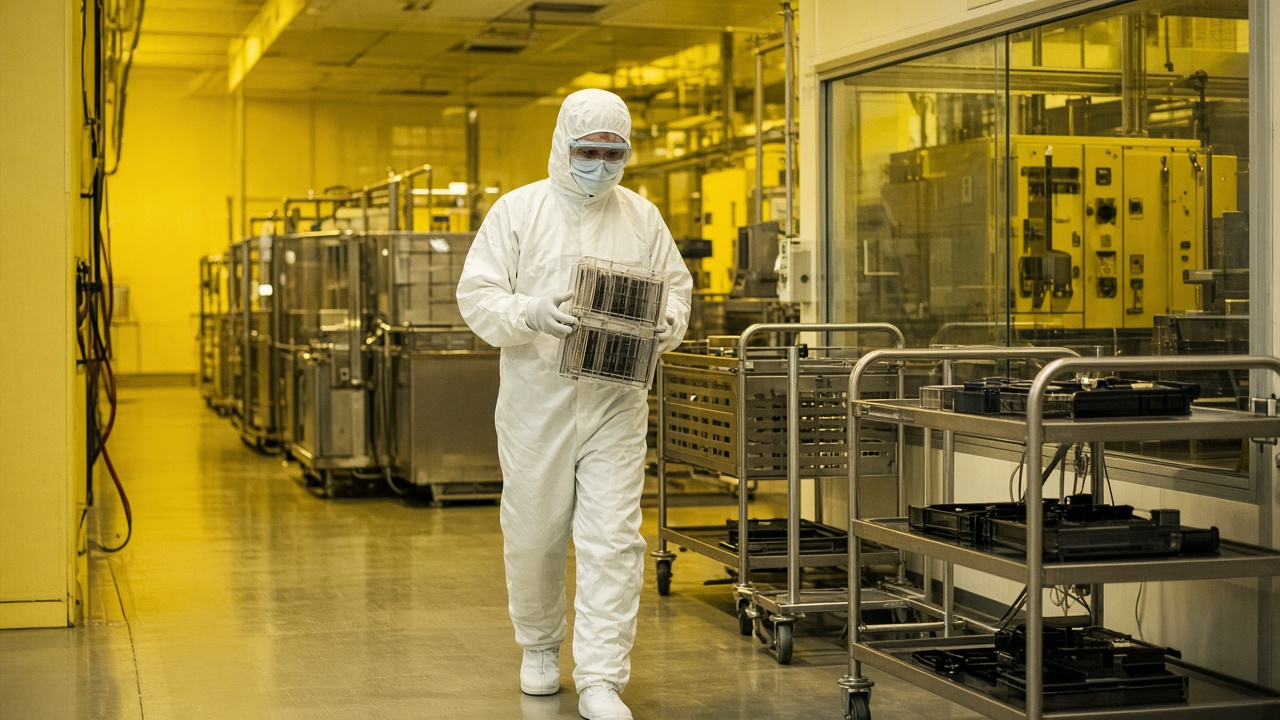
聯合微電子公司(United Microelectronics Corp.)董事於10月28日批準了額外32億美元的資本預算,以擴大新加坡和泰國的矽光子學、先進封裝和特種電容器產線,積累了2026年20億美元的計劃,該計劃已經指導晶圓廠實現90%的低利用率。 首席執行官Jason Wang告訴分析師,這筆支出回應了客戶對人工智能數據中心互連的承諾,而不是投機容量,首批工具預計將於2028年安裝,並於2030年達到全面規模。
剛報告的季度
第三季營收達新臺幣742.4億$ ,季度同比增長8% ,同比增長16.1% ,毛利率為34% ,淨利潤為164.3億$。晶圓出貨量超過120萬12英寸當量,創下紀錄,利用率從上一季度的85%攀升至92%。 Wang指導第四季出貨量增長低個位數百分比,利潤率接近第三季水平,顯示22/28奈米節點顯示驅動器和連接芯片的持續定價能力。
新資金到哪裡去
電路板材料概述了接近18,000個晶圓的光子集成電路、接近22,000個深溝電容器和線路成熟後接近20,000個薄膜鈮酸鋰調節器的每月容量目標。 新加坡的12i晶圓廠和泰國校園穩固了前端步驟,菲律賓工廠支持後端封裝,結合了人工智慧伺服器的混合鍵合和嵌入式電容器。Wang表示,客戶在聯華電子訂購工具之前簽署了成交量計劃,解決了投資者對行業建設過剩的擔憂。
人工智能收入數學
管理層認為2026年人工智能相關銷售額接近3億美元($) ,涉及電源管理、FPGA支援、封裝和光子學,目標是在三年內佔企業收入的25%。 參與電話會議的分析師對2027年預計的混合平均售價增長10%是否反映了同樣的加息或混合轉變提出了質疑; Wang回答了兩者緊張的產能加上更豐富的產品。折舊率將在2027–2028年上升,但Wang認為,當利用率保持在90%以上時, EBITDA利潤率仍應超過上一個週期。
有競爭力的定位
聯華電子推出了12英寸光子學,其損耗指標與8英寸同行相比具有競爭力,並強調1.6T光學模組資格正在向3.2T設計邁進。移動分立電容器進入量產,而伺服器嵌入式版本通過客戶驗證。 臺灣交易商出價聯華電子與10月28日的科技股上漲,將資本支出標題視為多年人工智能積壓的確認,而不是利潤率警告。
供應鏈漣漪
新加坡的設備供應商和材料供應商可能會收到訂單,而當地承包商則會競爭潔淨室改造工程。聯華電子重申2026年現金資本支出為20億美元($ 20億美元) ,闡明了投資者模擬自由現金流的會計時間表。債券持有人觀察槓桿比率; Wang表示,手頭現金仍然強勁, 9月30日的股權為新臺幣4,700億$。
投資者日曆
聯華電子加入了10月29日在臺灣科技股份公司進行的一場擁擠的簡報會,讓基金經理當天可以與臺達、瑞昱科技和面板製造商進行比較。對於聯華電子持有人來說,訊息是成熟節點稀缺加上AI鄰接,而不是與臺積電的領先邏輯競爭。 由於全球記憶體短缺使伺服器組建對聯華電子希望供應的光學和電源元件感到飢餓,因此執行風險現在位於施工時間表和客戶拉通中。
地域平衡
新加坡仍然是聯華電子為全球客戶提供服務的先進節點樞紐,這些客戶對臺灣本身的集中風險持謹慎態度;泰國的擴張與要求在同一時區內進行東盟最終測試和包裝的客戶保持一致。菲律賓後端網站吸收勞動密集型步驟,讓臺灣晶圓廠專注於更高價值的前端工作,而不會違反當地的招聘上限。
每股盈利背景
第三季每股盈利為新臺幣1.32 $ ,標誌著邁向年度記錄的又一步,儘管ADS持有人因存託股份比率而分別追蹤美元每股盈利。聯華電子維持股息政策語言不變,即使資本支出加速,也顯示出對現金產生的信心。
分析師回電
在董事會做出決定後的10月28日晚上,幾個經紀團隊舉辦了回撥會議,上調了2027年的收入模式,但調整了近期自由現金流預測。沒有降級評級;大多數人引用客戶預付款作為工具的部分資金。 社交論壇上的零售投資者辯論了光子學支出是否與臺積電的共同包裝光學路線圖重複-聯電高管拒絕進行比較,因為他們的最佳點仍然是成熟的節點加上專業包裝,而不是領先的邏輯。