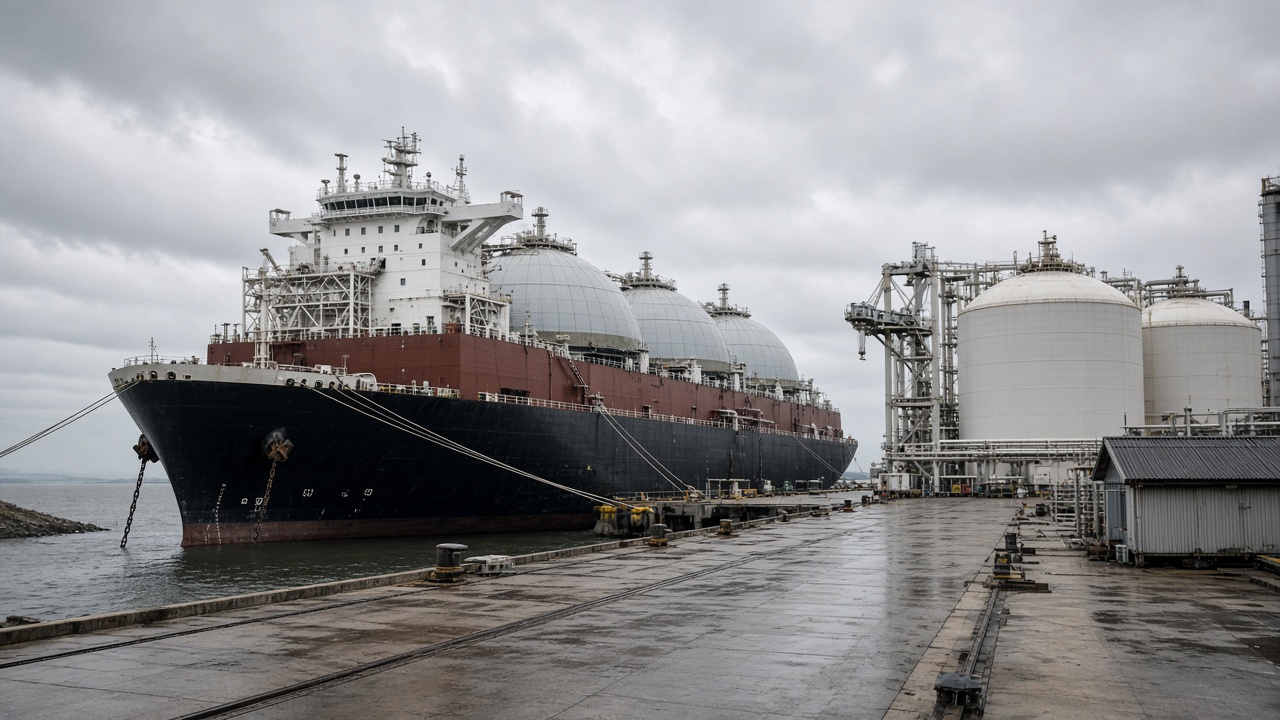
INPEXは、通貨が1ドル158円付近で推移するなか、液化天然ガス(LNG)船荷の円建て負担が急増している。ドル建てのタンカー1本ごとに勘定行が重くなる水準は、中東の荒れた船荷シーズン後にユーティリティが在庫を積み上げるタイミングで、日本最大の上流投資家にとって痛みを増幅する。
調達チームが見ているもの
日本のユーティリティのトレーディングデスクは依然としてドル建て・油価連動の式でLNGを購入し、コストを規制料金へ通過させる。オーストラリアや東南アジアのプロジェクト持分を持ち国内市場に販売するINPEXは鏡像を向く:持分LNGのドル収益は悪いレートで円に換算される一方、一部の国内契約はスポットの動きに遅れる。今四半期の説明会は「為替感応度」を強調したが、統合ヘッジ比率は公表せず、アナリストは経済産業省の輸入表からシナリオを組み立てる。
経産省の週次LNG在庫データは、商業在庫が夏の安値から回復したものの、10月初めの5年平均を下回る水準を示した。その回復は紛争地域迂回でチャーター料が跳ねたなか、千葉や大阪の輸入ターミナルへの着荷を要した。INPEXがすべてのターミナルを運営するわけではないが、持分量はしばしば共同施設に着地し、スケジュール遅延はデマレッジとして現れる—見出しにはなりにくいが円安が同時に進むと効くコストだ。
円水準が今効く理由
日本銀行の公表ドル円仲値は夏後半から158円前後に集中し、財務省がワシントンとの為替介入協調を改めて示した後の動きだ。円安は換算で輸出に利くが、エネルギー輸入者には即座に痛手。INPEXの提出書類はオーストラリアの探鉱設備投資と国内ガスマーケティングを分ける;両方が動くとき、持分投資家は自社株買いやプロジェクト最終投資判断を待つべきかを問う。
石油天然ガス・金属鉱物資源機構(JOGMEC)の報では、代替原油ルートが一時的に4〜6月のGDPの輸入量を減らした;LNGは代替が容易ではない。都市ガス事業者は原料コストを理由に料金調整申請を規制当局に提出;その書類が消費者補助の話の政治的背景になる。
バランスシートとプロジェクトの歩み
INPEXはインドネシアのアバディLNG開発を進め、柏崎・刈羽周辺の国内インフラ提携を維持している。海上リグのドル建て設備投資は円安で縮まらない;国内通貨のハードルレートだけ上がる。共同事業者は、フォワードカーブが日本のマージン薄化を示すとき非拘束のマイルストーンを遅らせるかを見る。
商社を別カバーするアナリストは通過速度の差を指摘する:ユーティリティはコスト回収にラグがあり、上流利益は四半期末の円換算で認識される。そのミスマッチは前会計年度のセグメント利益を揺らし、冬需要が跳ねて円が軟いままなら再発しうる。
家計と政策の利害
東京・大阪の家庭用ガス料金はすでに以前の輸入ショックを反映;円安四半期が続けば、高市政権の家計保護と債券市場信認を損なわない公約に圧力が残る。INPEXは規制料金の価格決定者ではないが、都市ガス網への供給信頼性は在庫についての経産省公聴会で証人になる存在だ。
東京証券取引所を通じて提出する投資家は10月ガイダンスで明示的な円前提—通常は帯でありスポット賭けではない—を見る。管理が帯を維持し通貨がオーバーシュートすれば、サプライズは日経のエネルギーサブ指数へ流れる。ウェイトは小さいがインフレ論争では声が大きい。
冬までに見るべきこと
INPEXやセクターETFを持つ読者には三つのチェックポイントが効く:1月までの経産省在庫カバー、船荷到着週のドル円仲値、オーストラリアのメンテナンス停止が地域スポットLNGを締めるか。155円付近の落ち着いた通貨局面は話を和らげる;158円超が続けば調達チームは財務と毎日連絡する。
今のところINPEXは円建てLNG調達の算術が重く、即効のヘッジ魔法はない—量とスケジュールだけ、そして日本のエネルギー政策を企業話と同じくらい財政話にする輸入依存だ。