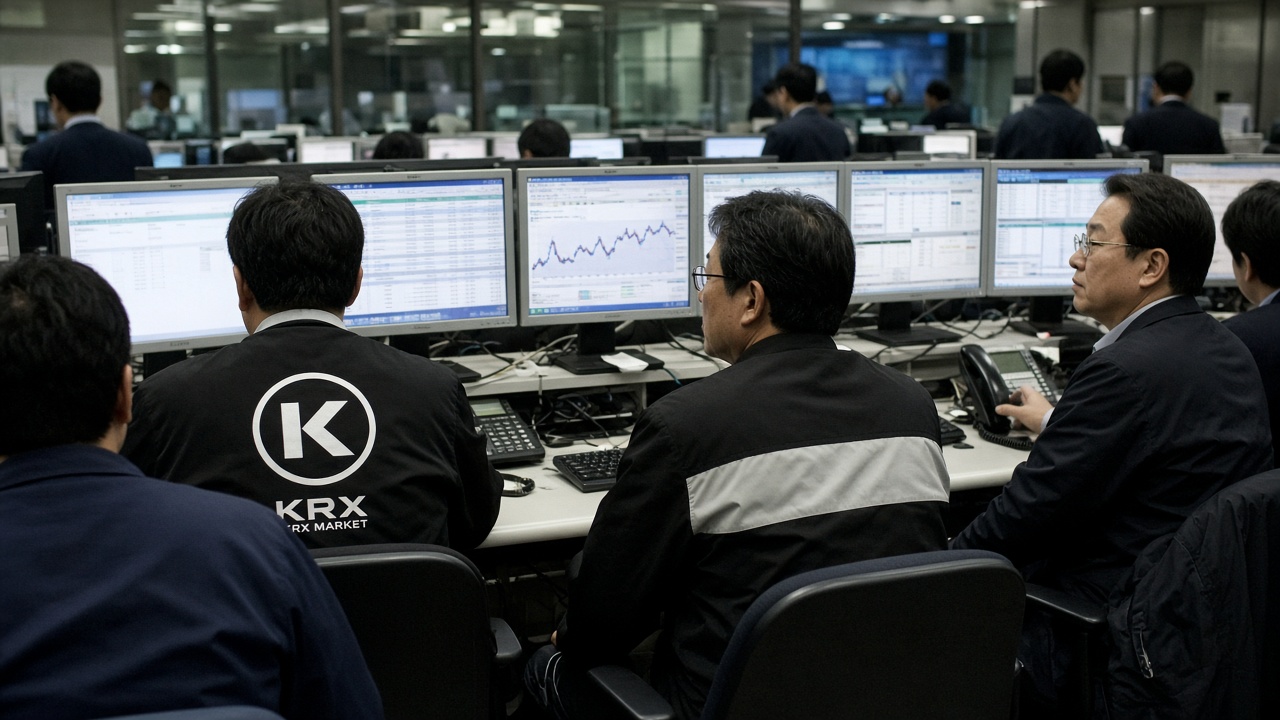
한국거래소(KRX)는 월요일 주식 결제를 현행 영업일 기준 이틀(T+2)에서 하루(T+1)로 단축하는 방안을 추진한다고 밝혔다. 1972년 도입된 결제 주기 이후 가장 큰 후선 개편으로 평가된다. KRX는 체결 후 현금과 주식 교환까지 하루 더 기다릴수록 변동성 구간에서 미결제·담보 부담이 쌓일 수 있다며 리스크 축소를 목표로 내세웠다.
당일 발표에 따르면 투자자는 거래 실행 후 이틀이 아니라 하루 뒤 결제하게 되며, 규제당국·청산기관·증권사가 일괄 시스템을 맞춰 업그레이드한다는 전제다. 구체적인 시행일은 정하지 않았고, 이번 분기 업계 협의 후 단계별 일정을 공개하겠다고 했다.
서울이 지금 움직이는 이유
글로벌 시장은 중개사·상대방 리스크를 줄이려 결제 주기를 압축해 왔다. 미국은 지난해 T+1로 전환했고 유럽도 현금시장 단축을 검토 중이다. 한국 정책당국은 느린 주기가 MSCI 연계 자금 유입과 현·선물 종가 차익 거래에 불리할 수 있다고 본다.
코스피·코스닥 개인 참여가 늘면서 소액 주문도 기관과 같은 청산 레일을 탄다. 결제 단축은 소매 매수 중개사가 선급금을 묶어 두는 기간을 줄여, 원화 변동이나 반도체·배터리 종목 갭 상승 시 장중 추가 증거금 호출을 완화할 수 있다는 기대가 있다.
실행의 난관
T+1은 달력 수정이 아니다. 예탁·은행·국내 가구 증권사는 하루 여유를 가정한 모든 인터페이스를 재검증해야 한다. 외국 수탁사는 배당·권리락 일정이 글로벌 T+2와 어긋나지 않도록 지시문을 바꿔야 한다.
시장 참가자들은 이번 발표를 즉시 전환보다 다년 프로젝트의 출발점으로 읽는다. 채권·레포는 주식보다 늦게 따라올 수 있고, 규제당국은 대형주 시범 뒤 코스닥 성장주로 확대할 여지가 있다. 유동성이 얇은 종목에서 결제 실패가 연쇄적으로 번질 수 있는지도 시범 기간에 집중 검증할 것으로 예상된다.
투자자가 볼 포인트
금융위원회와 기획재정부는 자동화가 부족한 중소 증권사의 운영 리스크 증가 여부를 들을 것으로 보인다. 연기금·보험사는 종가 무렵 묶음 매매를 하므로, 하루 결제로 야간 선급 부담이 커지지 않도록 장중 매칭 시간 연장을 요구할 수 있다. 외국계 자산운용사는 글로벌 컷오프 시간과 맞추기 위해 한국 장 마감 직후 주문 처리 창을 재설계해야 할 수도 있다.
증권업계 관계자는 결제 단축이 단기적으로 IT 투자를 늘리지만, 장기적으로는 미결제 리스크 프리미엄을 줄여 시장 전체의 자본 효율을 높일 수 있다고 본다. 다만 전환 초기에는 시스템 오류로 인한 일시적 결제 지연이 거래 재개 이슈로 번질 수 있어, KRX가 모의 테스트 일정을 빠르게 공개할지가 관건이라는 분석도 나온다.
전환이 매끄럽게 이뤄지면 한국은 미국 후거래 기준과 맞춘다는 외국인 유치 논거를 쓸 수 있다. 정책당국은 해외 상장을 검토하는 재벌 계열사 스핀오프에도 같은 메시지를 활용할 여지가 있다. 그 전까지 월요일 성명은 의지 표명에 가깝다. 1970년대 습관을 바꿀 기술 작업이 공식적으로 시작됐다는 신호다.