台灣銅箔與銅箔基板製造商以解讀文件、而非頭條,展開這一週。川習峰會後,書面紀錄比拍照機會更重要——而這些書面紀錄並未提到台灣。
會後發布的白宮事實清單,將稀土與關鍵礦物供應鏈合作列為成果之一。台灣未在其中被點名。北京對同一場會議的通報則強調統一,以及美中在新興技術上更緊密的合作。兩份文本、兩種框架,而一個身處雙方都在描述的供應鏈中間的島嶼產業。
事實清單說了什麼——以及沒說什麼
礦物那一點是供應鏈要點。它把稀土與關鍵礦物視為華府與北京之間的合作目標,而不是市場准入承諾或關稅表。這個區別對中游加工業者而言就是全部關鍵。合作目標可以變成技術工作小組、一套原產地聲明、出口許可制度,或什麼都沒有。關稅項目會是立即的;這不是那種東西。
台灣未出現在事實清單中,符合該島外交部自峰會以來一直關注的模式。外交部與大陸委員會尚未對文本發布正式解讀。中方通報也未提到台灣的加工業者——它提到統一,那是政治框架,不是供應鏈框架。
台灣實際處於什麼位置
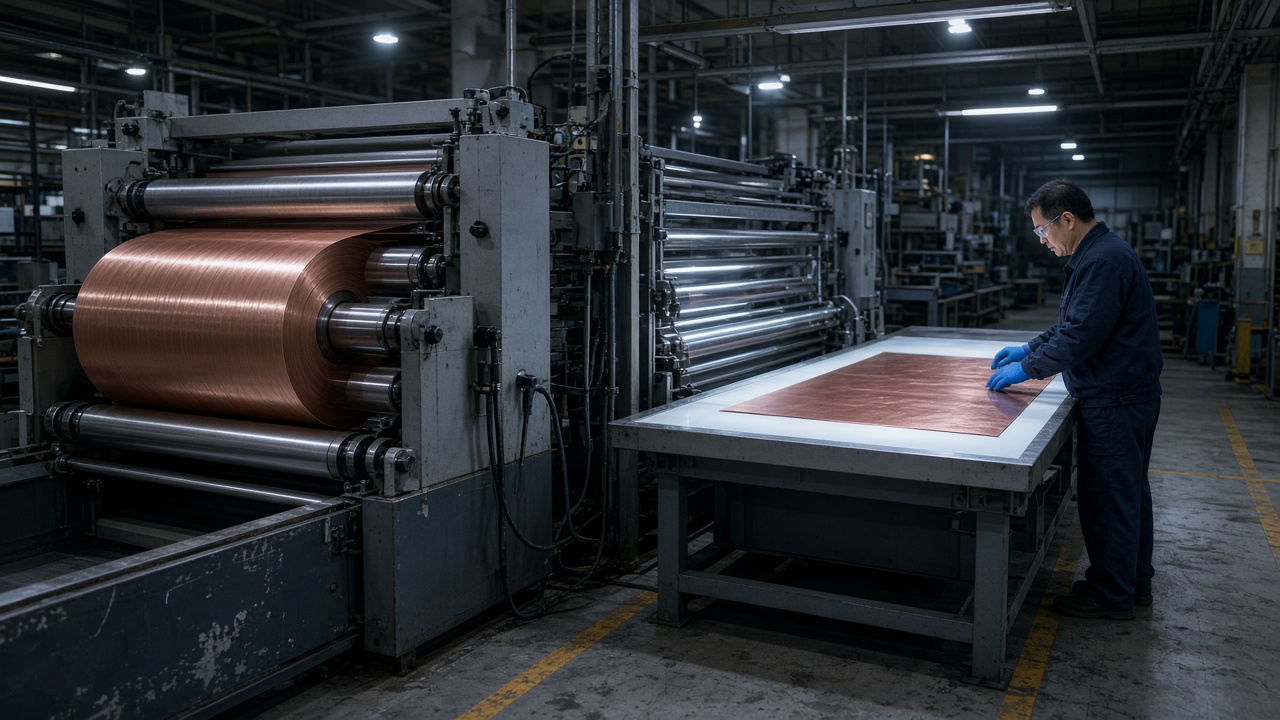
台灣並未大規模開採銅或稀土。它做的是加工。銅箔——變成銅箔基板中導電層,再由此成為印刷電路板、伺服器與電池集流體基板的薄型、經表面處理片材——是該島較不張揚的出口強項之一。價值不在礦石,而在厚度公差、附著處理與量產良率。
這就是為何「關鍵礦物」措辭在台北聽起來,與在坎培拉或雅加達不同。澳洲與印尼擔心的是從地裡挖出什麼。台灣銅箔與基板製造商擔心的是,當美國客戶詢問投入料來自何處、如何加工時,出貨文件上會被註記什麼。
底層的資本支出訊號
當峰會措辭被解讀時,產業自身的數字仍在變動。Economic Daily 週末報導,券商對中長期 AI 資本支出仍持建設性看法,預期 2027 年獲利成長逾 20%。在銅箔基板方面,同一報導點出 Doosan 的 9.7 兆韓元擴產、ITEQ 計畫在 2028 年前去瓶頸至 825 萬張,以及 Ventec 的 15 億元新台幣資本支出計畫。
市場因假期週末休市,因此這些都尚未反映在價格中。週一重新開盤,將是首個測試,看投資人把這項礦物要點解讀為台灣的順風,還是文件作業的頭痛問題。
標示的壓力點
這裡是實際風險。若關鍵礦物的供應鏈合作以可追溯性落實——原產地聲明、加工步驟揭露、客戶稽核——承擔合規成本的是台灣銅箔與基板出口商,不是礦商。這些要求會疊加在美國對先進基板既有的出口管制期望,以及高階基板出貨早已隨附的客戶層級文件之上。
外交部次長 Francois Wu 於 9 月 26 日表示,峰會後軍售與半導體仍是美國的利益。這種表述提醒人們,台灣的實際用處在哪裡。它不在礦體中,而在製程配方與良率曲線中,而這正是事實清單不會出現的部分。
後續觀察重點
未來數週有三件事。
第一,台灣是否會出現在任何落實附件或技術工作小組中,延續峰會的礦物措辭。事實清單中的沉默,未必代表後續執行也會沉默。
第二,台灣的經濟部與外交部是否發布出口商指引。到目前為止,官方聲明紀錄很少,而指引稀少通常意味著產業會默認遵循客戶的法遵部門。
第三,產能計畫是否維持。ITEQ 的去瓶頸與 Ventec 的資本支出,是對早於此次峰會之需求的押注。一套提高亞洲加工商文件成本、卻不提高終端價格的礦物制度,正是那種會在四個季度內被默默吸收進利潤率裡的政策。
在廠房現場,滾輪持續轉動,銅箔持續以微米級公差產出。像這樣的峰會改變的不是機器,而是隨棧板出貨的證明文件——而現在,台北沒有人知道它會寫什麼。