當台灣健保署公布獎金扣繳的演算範例時,它選了一個平淡的月投保薪資 NT$30,300,以及一筆大到會痛的年底獎金:累計獎勵性給付 NT$200,000。雇主跑完年度累計後,這名勞工須補充保險費 NT$1,663,算法是對超過 NT$121,200 的每一元獎金課以 2.11%。最後這個數字不是財政部的稅率級距,而是四個月的投保薪資;正是這條門檻,把慶祝用的薪水單變成一堂財務課。
獎金薪水單上的第二行
一般全民健保仍每月以熟悉的扣款出現。補充保費那一行看起來像弄錯了:又一筆健保費,以 2.11% 計徵,只在獎金發放時才出現。同事叫它二代健保費。薪資軟體寫得更冷靜:補充保險費。
費率並非隨意。自 2021 年 1 月 1 日起,健保署對雇主與勞工公布同一百分比 2.11%,適用於從未進入每月保費基數的收入。署方公式頁寫得很直白:應稅金額乘以費率2.11%。就獎金而言,應稅金額是當年每次發放時,累積超過四倍月投保金額的部分,且單次給付在該門檻以上另有 NT$1,000 萬元的上限。
在健保署公布的問答中,月投保薪資 NT$30,300 的甲員工兩次踩到這套邏輯:先是累計獎金超過 NT$121,200,再是署方對 NT$200,000 總額的超額部分課以 2.11%。算術很平淡;政策目的不然。立法者設立這項費用,是因為每月保費漏掉了太多實際薪酬。
扣繳在源頭完成。雇主是代收義務人,維護年度累計獎金登記,並於次月繳納扣下來的款項。若公司漏做這一步,健保署可依未扣繳規定向公司開罰。勞工看到的是實發獎金;補充保費在入帳前就已扣走。
正因如此,震撼來自信封而非一月的健保通知。全年每月保費已依 NT$30,300 投保基數從帳戶扣走。補充保費是一場對帳:把基數忽略的獎勵性給付加總,按健保署自 2021 年起公告的費率計價。
每月保費實際涵蓋什麼
台灣健保保費不是按你整張薪資單計算。雇主為每位加保勞工申報投保金額(投保金額),往往接近本薪而非全部現金薪資,月繳保費依該申報數縮放。年終獎金、節金、盈餘分配等獎勵性給付,依設計通常落在投保金額之外。健保署指引將這類給付描述為具獎勵性質、不計入投保薪資的薪資。
這道缺口很重要。依台灣法規資料庫公布的《全民健康保險法》第 34 條,當月實發薪資超過當月投保金額總額時,雇主須就差額按法定費率繳補充保費。用來比較的薪資,與所得稅申報中 50、79A、79B 等所得格式相同,不是另一本帳。
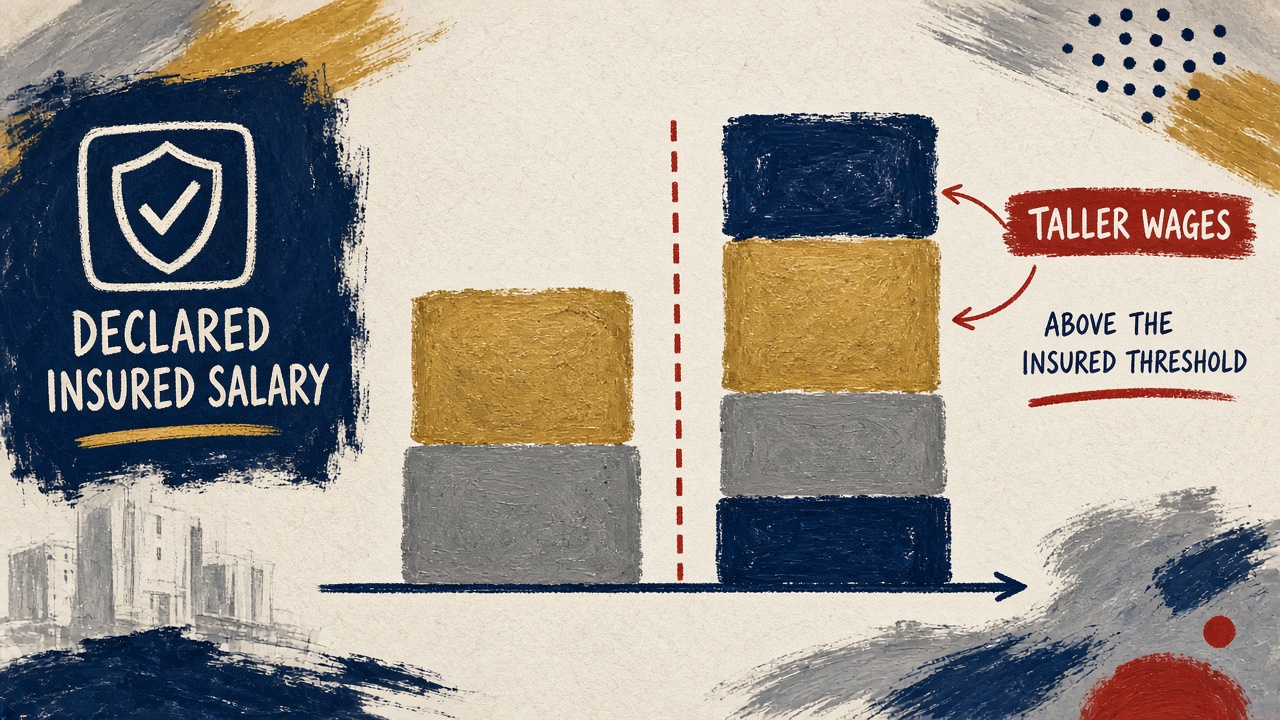
因此系統有兩條車道。月保費走投保薪資車道。雇主支付超出該車道的部分,加上多種非薪資收入,都會進入 2.11% 補充保費車道掃描。搜尋解說常停在「獎金被課稅」。法條文字更嚴:獎金被排除在基數外,國會就對這項排除課費。
分裂在總體數據中可見。健保署 2023 年統計回顧僅獎金就計入 NT$1150 億元補充保費,占當年向個人扣繳 NT$3540 億元的一部分。股利、租金、利息與兼職收入填滿個人欄位其餘部分,各有觸發金額,但一旦觸發費率相同。
你看不到的雇主帳單
勞工在發獎金時才感受到補充保費。雇主每月都要付,不管有沒有人拿到獎勵性給付。健保署雇主常見問答以 30 名員工的甲公司為例:一月實發薪資 NT$1,500,000,投保金額合計只申報 NT$1,200,000。兩個總額的差額乘以 2.11%,二月底前須向健保署繳 NT$6,330。
這張看不見的帳單,是人資團隊為投保金額與本薪一樣激烈談判的原因。公司可以讓每人每月健保費維持在低檔,但若實際薪資往上漂,補充保費帳單仍會膨脹。健保署 2023 年統計回顧當年向雇主課徵 NT$3,660 億元補充保費,相對個人扣繳 NT$3,540 億元。員工注意到的獎金那一行,只是整台機器的一部分。
薪資會計每月學著對兩個總額:申報所得上的現金薪資,與健保申報上的投保金額。前者超過後者,差額的 2.11% 即須繳納,即使沒人收到紅包。這是獎金規則在雇主端的鏡像。兩者存在理由相同:月保費基數從未打算涵蓋薪水單上每一元。
小公司最先感受一月壓力。一個月加班失控或突然大量雇人,可能在調整投保金額前就拉大薪資差距。有正式獎金池的大型出口商,反而看到勞工端費用飆升,尤其當投保薪資卡在費率表較低級距、業績獎金卻浮在上方時。
為何四個月薪資是觸發線
獎金扣繳不是從獎勵性給付第一元就開始。健保署規定要等到同一日曆年累計獎金超過發放當月勞工投保金額的四倍。月投保薪資 NT$30,300 時,累計獎金總額要超過 NT$121,200 才有動作,約四個月投保金額,若你實際薪資更高,這不是四個月實拿薪水。
門檻一破,署方對超額部分課 2.11%,不是從第一元就對整池獎金計費。同一費率適用健保署手冊列出的另外六類收入:單次給付超過法定基本工資的兼職薪資、單次超過 NT$20,000 的執行業務費與投資所得等。每類自有下限,費率卻共用。
設計上,拆分收入只有到一定程度才划算。單次獎金 NT$1,000 萬元上限,避免一筆巨獎一次產生無上限的補充費基。對一般受雇者,情緒上的算式更簡單:年終紅包是那些被排除的薪資終於以 2.11% 進入健保體系的地方,在四個月投保緩衝之後。
接案者與房東從不同入口遇到同一費率。2016 年股利、利息、租金與執行業務所得的單次 NT$20,000 下限,取代舊的 NT$5,000 門檻;衛福部估計此變更每年約少收 NT$420 億元。獎金規則未動。受雇勞工仍依投保薪資做四倍檢驗,不是依總薪資。
從財政補丁到 NT$7,130 億元
台灣並非悄悄啟動補充保費。2013 年 1 月 1 日二代健保財務規則生效,依 2011 年健保法修正案授權以 2% 費率開徵。依健保署綜合表 10,首年徵收約 NT$4,040 億元。2016 至 2020 年費率降至 1.91%,2021 年 1 月 1 日回到 2.11%,作為與收支連動機制相連的更廣泛保費重平衡一部分。
這條收入線如今已是承重樑。健保署報告 2024 年補充保費 NT$7,130 億元,相對應收一般保費 NT$63,000 億元,約占普通保費堆疊的九分之一。2020 年疫情年跌至 NT$4,730 億元,健保署連結保守股利政策,顯示這項費用對資本所得多敏感。市場回溫後,2021 年徵收衝上 NT$7,240 億元。
圖表斜率並非穩定攀升。徵收在十年中段數年徘徊在 NT$4,500 億元附近,費率回到 2.11% 時跳升,2021 年峰值 NT$7,240 億元,2024 年回落至 NT$7,130 億元,即使整體醫療成本仍上升。補充保費不再是旁支基金;它是健保署 2024 年權責基礎淨餘 NT$2,340 億元、同時仍累積安全準備的原因之一。
早期批評者擔心設計會把資本逼離岸。十年後健保署仍為受雇勞工公布演算範例,不只為投資人。這是政治交換的縮影:讓月投保金額穩定到雇主能編預算,再用補充保費行掃起基數漏掉的部分。這筆交換在一月獎金單上是否公平,取決你站在 NT$30,300 申報的哪一側。
不是人人都為放寬投資所得扣繳的調整歡呼。衛福部 2016 年準備把單次扣費下限從 NT$5,000 提高到 NT$20,000、估計每年少收約 NT$420 億元時,全民健康保險監理會反彈。其 2015 年報認為,只調門檻不擴大投保薪資基數,是片面變更、有違公平。部裡仍推進;四倍獎金規則與雇主薪資差額費用原封不動。
保險費率之調整,應併同費基進行整體性規劃與考量,爰對「衛生福利部宣布放寬利息、股利、租金及執行業務收入等之補充保險費,單筆扣費下限一律由5千元提高到2萬元」乙項片面式調整,認為有違公平性、合理性,爰表達一致反對之立場
回到薪水單櫃檯
甲員工的 NT$1,663 相對 NT$200,000 獎金很小,卻編碼了整套架構。月健保仍建立在 NT$30,300 投保薪資上。補充保費行對刻意排除在基數外的獎勵性給付收取 2.11%,僅在四個月投保獎金累積後開始,單次有上限,並由雇主對日常薪資差距另課一筆鏡像費用。
一月站在薪水單印表機前,同一張紙上能讀到三層:設定今年月扣款的投保金額、終於超過四倍基數的獎金,以及健保署在排除用盡緩衝後堅持的 2.11% 切片。這筆費用不是同一個月的重複保費。它是基數始終小於實領薪資的代價,如今以任何人都能查到的公開算式結清。