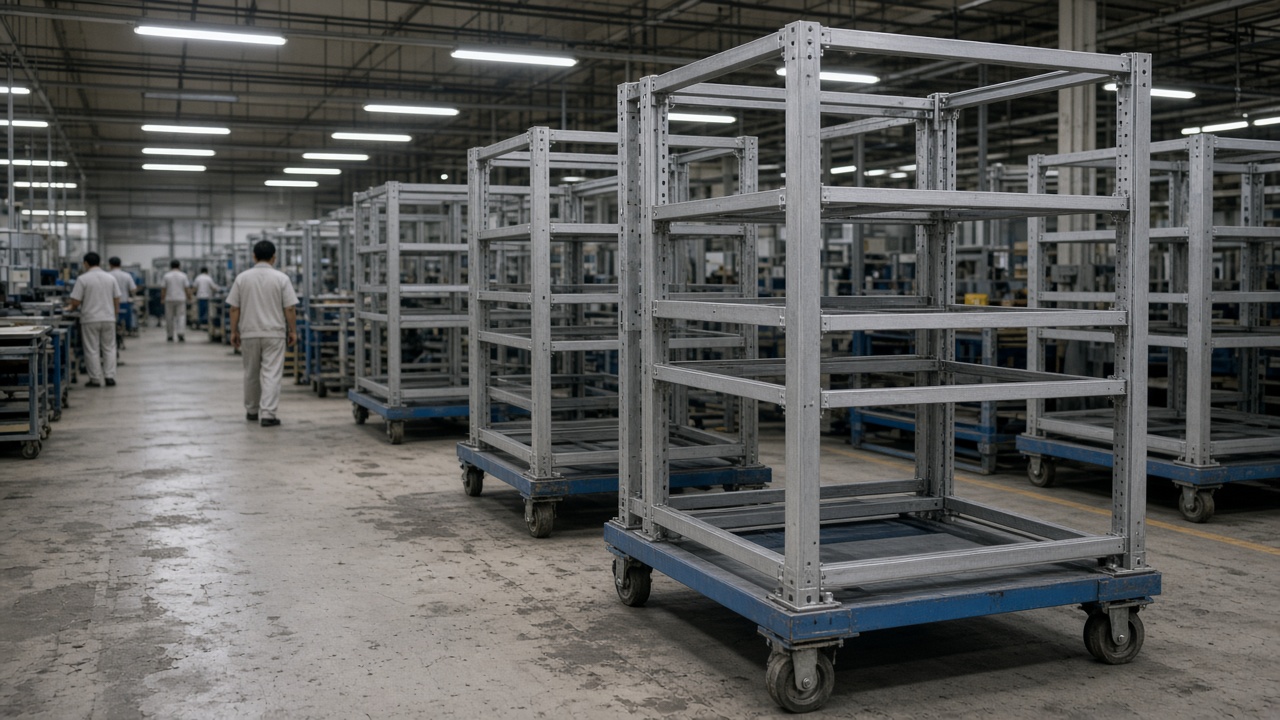
鴻海精密工業周五向台灣證交所表示,預期11月合併營收與10月大致持平,即使富士康持續拿下AI伺服器機櫃訂單,擠壓原本保留給智慧型手機 final assembly 的產線。
鴻海仍是許多散戶持倉中最重的個股,任何手機出貨放緩的訊號都可能牽動加權指數,即使晶圓代工龍頭屢創高價。元大證券分析師指出,指引意味機櫃與液冷機箱產線接近滿載,傳統手機SKU則等待農曆年前後的電信補貼窗口。
證交所公告實際寫了什麼
鴻海在月營收公告中表示,10月合併營收約1860億元,年增主要來自AI相關代工。對11月則以「規模相近」描述,未給精確區間,這是台灣發行人在訂單穩定但產品組合快速變動時常見的寫法。
投資人解讀為富士康優先高毛利的AI基礎建設,而非低毛利的機殼組裝。AI曝險較小的兩家同業分別指引11月小幅衰退,使鴻海的持平展望更突出。
機櫃需求與手機季節性
TrendForce供應鏈調查顯示,美系雲端資本支出帶動的機櫃出貨自仲夏以來維持高檔,桃園與高雄廠區加開機櫃整合班別,部分北美客戶則延後消費性新品。
手機線並未停工,仍有折疊機原型與中階5G機種在接單,但組合傾斜使鴻海不必重現去年11月手機衝刺也能維持營收。
對台股的外溢效果
法人認為指引支持AI硬體需求抵消中國零售疲軟的論述,但也提醒若高階GPU托盤清關延遲,週出貨表會很快反映。鴻海股價周五隨大盤小幅收低,詳細展望待11月中法說會。