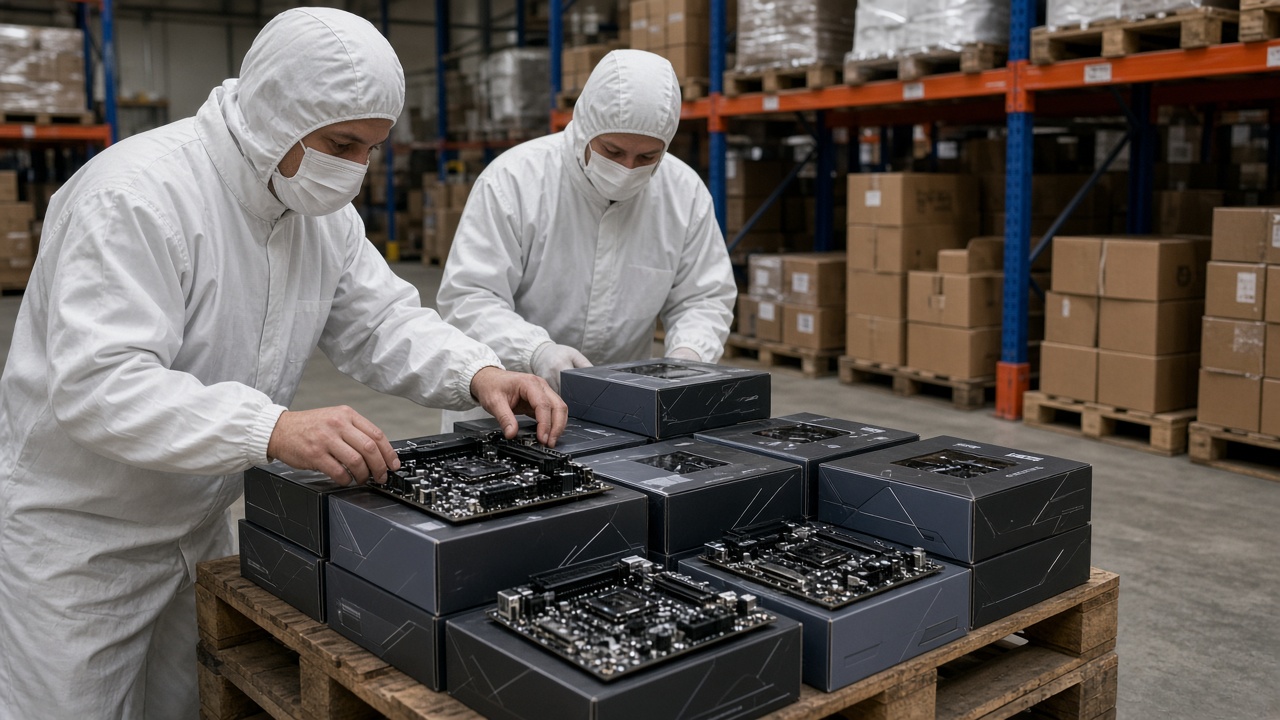
微星國際(MSI)在週五提交的申報中說,第三季合併營收成長主要來自高階電競主機板與顯卡平台出貨,北美與歐洲通路為年底促銷提前補庫;一般筆電代工訂單則因品牌客戶調整排程而僅小幅成長。
申報重點
公司指出,買家偏好強化供電與 PCIe 5.0 的中階獨顯平台,平均售價維持穩定。多款教育與超薄機種專案因九月消費電子通路波動,被客戶延至第四季。
毛利結構
電競板卡毛利高於一般筆電,有助抵消九月底新台幣升值帶來的零組件成本壓力。公司未上修全年指引,但稱通路庫存較夏季雙訂時健康。
法說會上投資人追問 AI 伺服器布局;微星重申機櫃級 AI 占營收比重仍低於消費電競,正與區域雲端整合商認證液冷機箱。
同業環境
同業華碩、技嘉近期申報亦倚重電競。凱基證券分析師指微星在歐洲電競贊助能見度仍具優勢,中國市場則價格競爭激烈。
高頻寬記憶體一度吃緊,公司稱十月在 NVIDIA、AMD 中階新品後分配改善。資本支出聚焦中和廠 SMT 自動化,未擴充筆電產能。
後纆指標
十營收將在本週陸續公布,可驗證主機板動能是否延續。光華商場業者指 RTX 50 組合促銷在加權指數回檔後仍動銷,顯示本地玩家需求仍在。
外資持股九月略降,與月終賣壓一致。股價週五隨大盤走弱,但表現優於缺乏電競支撐的純筆電組裝廠。
展望
管理層提醒美國關稅與匯率仍可能波動成本,但與關鍵電容供應商長約應可抑制現貨飆漲。當 GPU 平台換代,微星主機板仍往往是集團營收節奏的設定者。