鴻海精密(Foxconn)公布10月合併營收創新高1.3兆元(約394.7億美元),年增45.73%,在加權處於空頭之際,AI機架組裝仍是台灣產業故事主軸。
公司週四晚間公告未經查核數字,較市場數年來最慘一週提早兩天。營收較9月成長12.66%,雲端與網通出貨持續,投資人卻仍質疑超大型雲端業者資本支出能否回收。
此時公布為何重要
鴻海不做數字指引,月度營收成為AI硬體需求的高頻代理指標。10月強勁顯示實體裝機持續,即便美國科技巨頭因資料中心投資報酬賣壓沉重。交易者週三仍要聽毛利率評論:零組件成本、客戶組合,以及訂單是否缺乏新採購單卻被推到2027年。
代工廠夾在兩個敘事間。至9月出口統計仍顯資通產品爆炸性成長,財政部預期週一下午10月海關數字仍強。股市投資人則懲罰任何雲端預算放緩訊號,即使產線繁忙。
產品組合與產能
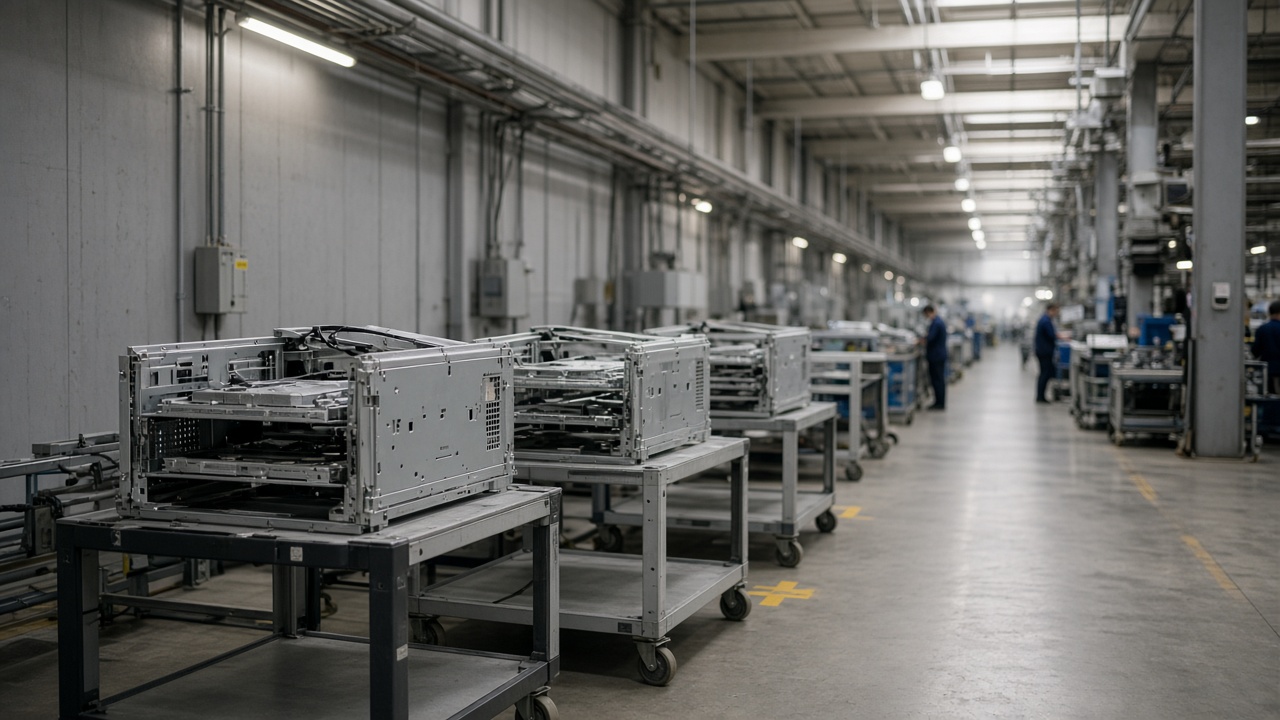
供應鏈人士稱,月增主要來自機架整機與GPU模組組裝,消費電子因年底手機發表前屬季節性偏淡。鴻海擴大美國伺服器產能以服務客戶分散布局,10月營收可能含這些新線的早期出貨。
廣達、緯創本週亦公布月營收。若走勢與鴻海一致,空方將指基本面與股價背離;若同步放緩,市場可能解讀AI需求同步見頂。
投資人情境
鴻海上市股票未能免疫跌勢,隨電子類指下挫,營收卻放大。法說張力在於:管理層須解釋客戶市值縮水之際,現金流與資本支出計畫何以不變。
對台北讀者,鴻海數字提醒島內出口可創新高、本土投組仍可失血。週一安定買盤或週三法說能否轉氛圍,少取決於10月一兆美元級標題,多取決於11月接單能見度——以及投資人是否相信。
區域拆解
成長仍反映地理分散。北美伺服器隨墨西哥與美國中西部新產能上揚,中國消費相對疫情前手機週期偏弱。月報不揭露客戶集中度,供應鏈追蹤機構把雙位數月增歸因於雲端硬體而非iPhone組裝。
營運資金值得週三追問。快速上量若客戶拉長驗收,應付帳款可能吃緊。信用分析師將問庫存天數與客戶集中度,尤其在美國同業警告大規模GPU部署後消化期之後。
ESG投資人亦要新廠能源使用細節。台灣電網仍以化石為主,出口客戶愈來愈要求範疇二揭露。鴻海宣稱部分園區裝置太陽能,月報未量化環境指標。
把鴻海等同「台灣科技ETF」貝他可能過簡。公司橫跨低毛利組裝與較高毛利設計服務。若週三法說強調AI伺服器訂單卻無毛利擴張,股價可能落後、營收卻續創高——這在過往iPhone超級循環曾上演。
本週賣方模型對能見度評論的折現分歧:多頭假設超大型業者暫緩發股不減少買金屬;空頭認為鴻海終難長期跑贏客戶股價。
選擇權市場為法說預留較高隱含波動,顯示交易者預期指引將牽動整條AI供應鏈,而非僅鴻海個股。