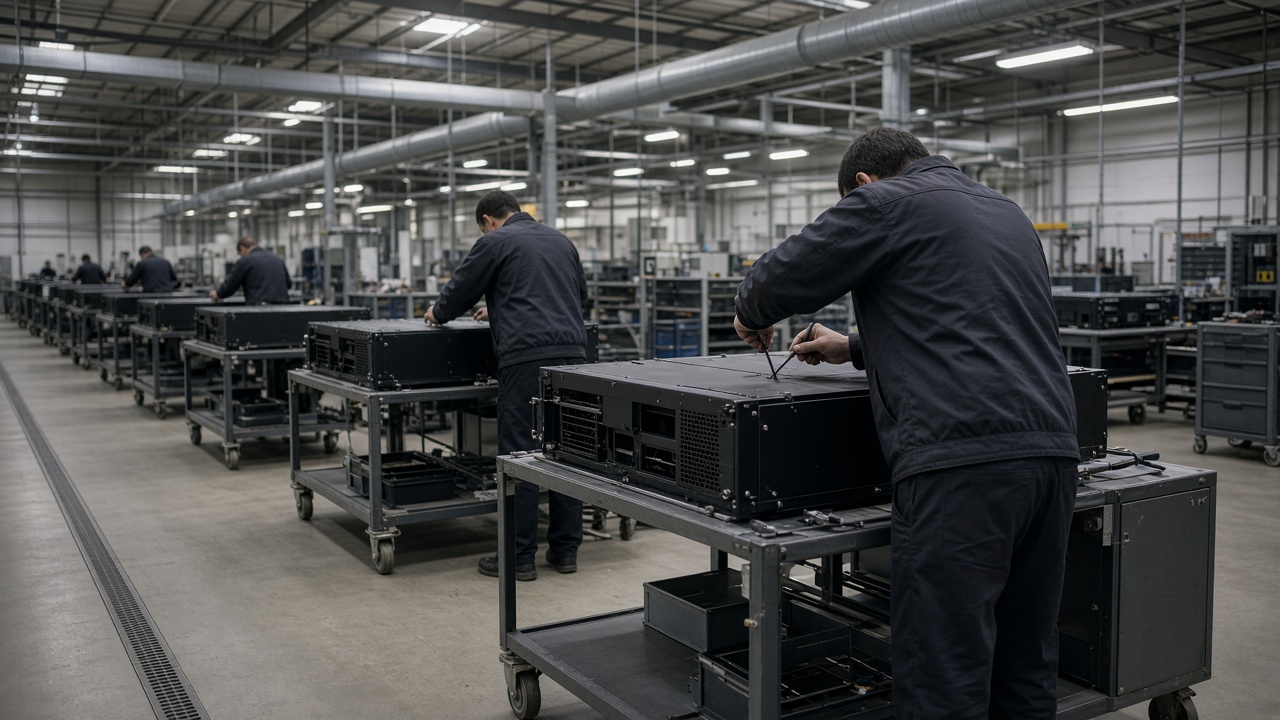
台灣伺服器原始設計製造商(ODM)進入關鍵的美國財報周,訂單與超大型雲端商資本支出計畫緊密相連;券商現估2026年該類支出可能逼近1.3兆美元,遠高於今年約8,000億美元。廣達、緯創、英業達周二股價趨穩,投資人等待微軟與Alphabet財報釋出明確機架部署時間表。
為何財報比GDP更重要
美國雲端業者第一季指引往往決定台灣組裝AI機架、冷卻歧管與電源層的產線節奏。本土策略師告訴客戶,資本支出增速每變動一個百分點,頂尖ODM月營收可能以千萬美元計地雙位數震盪。費城半導體指數回升後,基金願意抱著AI硬體等財報,但在管理層評論前不會積極加碼。
供應鏈站位
依兩家零組件通路商向製造商取得的資訊,GPU伺服器採購單仍排到2027年初。記憶體與網卡仍是瓶頸,呼應台積第三季稱先進製程需求「受強勁AI與HPC支撐」。任何客戶放慢客製加速器計畫的跡象,會先衝擊ODM毛利,再反映於晶圓投片。
競爭與價格
美國品牌日益在台灣ODM與內部整合團隊間分單,壓縮標準2U GPU機箱價格。廣達企業事業強調液冷設計與較高工程費;緯創則突出北美產能以降低關稅風險。投資人每季比較毛利率策略;本周焦點是前瞻需求,而非上季組裝良率。
總經逆風
聯準會決策與美國選舉不確定性未取消專案,但會在邊際延後採購單釋出。近期ODM財務長稱客戶簽較短選擇權窗口,迫使工廠保留彈性產能待命,而彈性本身耗成本,因此財報對資本支出的肯定對營運資金至關重要。
本地生態系影響
機架組裝拉動台灣電源、光學與基板廠。強勁雲端財報將鞏固周二光學反彈,並穩定上周科技賣壓中受創的PCB廠。疲弱評論可能再引發外資賣超高Beta AI股,即使台積基本面未變。
投資人劇本
基金進行情境分析:樂觀財報可能為領先ODM股帶來3%至5%漲幅;保守措辭可能抹去週一期貨帶動的漲幅。交易員建議用財報波動調整曝險,而非追隔夜跳空,因台股常在ADR溢價收斂時回吐美國熱情。
現場情況
桃園、新北廠區班長表示,十一月與美國資料中心擴建相關的加班上限已解除。若財報確認排程,組裝技術員招聘博覽會將恢復;否則颱風周後聘用的臨時工合約可能提前結束。
零組件交期
電源層與匯流排交期仍長,迫使ODM在銅材與連接器未到貨時先組部分機架。採購團每周與金屬供應商會議,優先AI SKU而非傳統企業訂單,此調度可能延後非AI客戶但不取消案別。
永續報告
大型ODM面臨資料中心每機架能耗強度的新揭露規則。環境團隊與美國客戶合作記錄液冷採用,文書負擔仍支撐先進設計的溢價定價。
歷史脈絡
2023至2024年AI建設周期中,ODM股在財報確認機架出貨前就先重估,客戶集中度風險浮現後再整理。組合經理表示,除非在電話會上聽到2027年部署時間表,而不只是賣方模型,否則不願重複當時模式。
台灣勞動市場
颱風周後組裝薪資上調,工廠以留任獎金留住完成發電機測試的技術員。勞動成本在機架物料中仍低於GPU,但主管在說明會上仍以此解釋毛利天花板。